운전자보험과 자동차보험은 이름이 비슷하지만 완전히 다른 상품입니다. 자동차보험이 차량과 상대방 피해를 보상한다면, 운전자보험은 운전자 본인의 형사적·행정적 비용을 보장합니다.
교통사고가 나면 합의금, 벌금, 변호사 비용 등 예상치 못한 지출이 발생합니다. 자동차보험으로는 이런 비용이 보장되지 않기 때문에, 운전자보험이 별도로 필요합니다.
이 글에서는 운전자보험의 핵심 보장 항목, 보험사별 추천 상품 비교, 가입 시 주의사항을 정리합니다.
운전자보험 추천 비교 2026, 가입 전 꼭 알아야 할 보장 항목. 운전자보험의 핵심 보장 항목, 보험사별 추천 상품 비교, 가입 시 주의사항을 총정리합니다. 항목별 장단점과 상황별 추천까지 포함합니다. 운전자보험과...
운전자보험과 자동차보험은 이름이 비슷하지만 완전히 다른 상품입니다. 자동차보험이 차량과 상대방 피해를 보상한다면, 운전자보험은 운전자 본인의 형사적·행정적 비용을 보장합니다.
교통사고가 나면 합의금, 벌금, 변호사 비용 등 예상치 못한 지출이 발생합니다. 자동차보험으로는 이런 비용이 보장되지 않기 때문에, 운전자보험이 별도로 필요합니다.
이 글에서는 운전자보험의 핵심 보장 항목, 보험사별 추천 상품 비교, 가입 시 주의사항을 정리합니다.
운전자보험과 자동차보험의 차이를 정확히 이해해야 필요한 보험을 놓치지 않습니다.
자동차보험:
운전자보험:
쉽게 말해, 자동차보험은 상대방을 위한 보험이고, 운전자보험은 나를 위한 보험입니다. 둘 다 있어야 교통사고에 종합적으로 대비할 수 있습니다.
운전자보험에서 가장 중요한 보장 항목을 우선순위로 정리합니다.
1. 교통사고 처리 지원금 (가장 중요): 교통사고로 상대방이 다쳤을 때 형사 합의금을 보장합니다. 12대 중과실(신호위반, 중앙선 침범 등)에 해당하면 합의 여부와 관계없이 형사 처벌을 받을 수 있는데, 이때 합의금이 수천만원에 달할 수 있습니다. 보장 한도: 보통 3,000만원~1억원.
2. 벌금 보장: 교통사고로 부과된 벌금을 보장합니다. 보장 한도: 보통 2,000만원.
3. 변호사 선임 비용: 교통사고 형사 재판 시 변호사 비용을 보장합니다. 보장 한도: 보통 200만~500만원.
4. 면허 정지/취소 위로금: 면허가 정지되거나 취소되었을 때 위로금을 지급합니다. 정지: 10만~30만원, 취소: 30만~100만원.
5. 자동차 사고 성형 수술비: 교통사고로 얼굴 등에 상처가 생겨 성형 수술이 필요할 때 보장합니다.
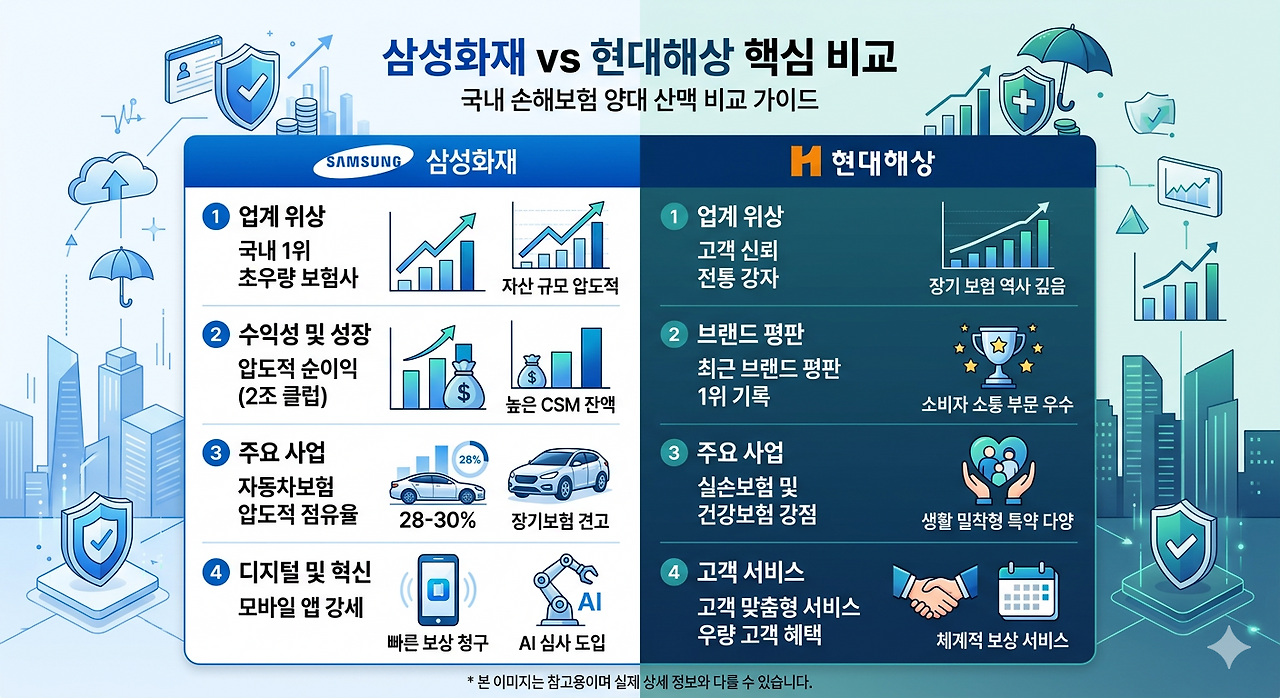
2026년 기준 주요 보험사의 운전자보험 상품을 비교합니다.
삼성화재 운전자보험: 교통사고 처리지원금 1억원, 벌금 2,000만원, 변호사 비용 300만원. 월 보험료 약 1.5만~2.5만원. 보상 처리 속도가 빠르고 네트워크가 넓음.
현대해상 운전자보험: 교통사고 처리지원금 1억원, 벌금 2,000만원, 변호사 비용 500만원. 월 보험료 약 1.3만~2.3만원. 변호사 비용 한도가 넉넉한 것이 장점.
DB손해보험 운전자보험: 교통사고 처리지원금 5,000만원~1억원, 벌금 2,000만원. 월 보험료 약 1.2만~2.0만원. 보험료가 저렴한 편.
메리츠화재 운전자보험: 맞춤 설계가 자유롭고, 필요한 보장만 선택하면 월 1만원대도 가능. 온라인 가입 편리.
핵심 보장(처리지원금 + 벌금)만 가입하면 월 1만~1.5만원, 풀커버로 가입하면 월 2만~3만원 수준입니다.
운전자보험 가입 시 꼭 확인해야 할 사항들을 정리합니다.
1. 12대 중과실 보장 여부 확인: 교통사고처리특례법상 12대 중과실(신호위반, 중앙선 침범, 음주운전 등)에 해당하면 종합보험 가입과 관계없이 형사 처벌을 받습니다. 운전자보험의 교통사고 처리지원금이 이를 보장하는지 반드시 확인하세요.
2. 보장 시작일 확인: 운전자보험은 가입 후 보통 90일의 면책 기간이 있습니다. 이 기간에 사고가 나면 보장받지 못하므로 미리 가입하세요.
3. 중복 가입 주의: 이미 다른 보험(상해보험 등)에 교통사고 관련 특약이 있다면 중복될 수 있습니다. 기존 보험의 보장 내용을 먼저 확인하세요.
4. 만기환급형 vs 순수보장형: 만기환급형은 보험료가 2~3배 비싸지만 만기 시 일부 환급됩니다. 순수보장형은 보험료가 저렴하지만 환급이 없습니다. 보험료 절약이 목적이라면 순수보장형을 추천합니다.
5. 운전 안 해도 필요: 운전자보험은 본인 차량뿐 아니라 타인의 차량을 운전하다 사고가 나도 보장됩니다. 렌터카, 대리운전 등 상황에서도 적용됩니다.
결론부터 말하면, 운전하는 모든 사람에게 필요합니다. 하지만 특히 아래 경우에 더 중요합니다.
특히 12대 중과실 사고의 합의금은 경상 기준 500만~3,000만원, 중상 기준 수천만원에 달할 수 있어, 운전자보험 없이는 큰 경제적 부담이 됩니다. 월 1~2만원의 보험료로 이런 위험에 대비하는 것은 매우 합리적인 선택입니다.
기준일: 2026-05-23 / 출처: 손해보험협회 공시실, 보험개발원, 각 손해보험사 공식 안내(다이렉트 자동차보험·보험료 산출 기준)를 종합. 보험료·할인율은 운전자 조건과 가입 시점에 따라 달라지므로 가입 직전 1차 견적으로 재확인하세요.
운전자보험은 자동차보험과 함께 운전자의 필수 보험입니다. 자동차보험이 상대방 보호라면, 운전자보험은 나 자신 보호입니다. 교통사고 처리지원금과 벌금 보장만 제대로 가입해도 큰 도움이 됩니다.
순수보장형으로 핵심 보장만 선택하면 월 1만원대로 가입할 수 있으니, 아직 가입하지 않았다면 오늘 바로 비교견적을 받아보세요.
IT 개발 8년차 데이터 분석 전문가. 자동차 전 분야를 데이터로 분석해 실제 구매·보험·유지 결정에 도움이 되는 정보를 공유합니다.